Ai-je besoin d’immatriculations à la TVA supplémentaires avant d’activer le programme paneuropéen FBA ?
Réponse courte
Les obligations de TVA dépendent du lieu d’établissement de votre entreprise, des mouvements de marchandises et du lieu de stockage, pas seulement des boutiques Amazon où vos offres apparaissent. Examinez les lieux de stockage réels et les paramètres d’expédition activés avant toute expansion. Le guichet unique OSS et la collecte de TVA par la place de marché ne suppriment pas automatiquement toutes les obligations d’immatriculation ou de déclaration ; obtenez un conseil fiscal pour chaque pays.
Faits vérifiés le 4 min de lecture
Aussi formulé ainsi
- Le guichet unique OSS remplace-t-il l’immatriculation à la TVA là où Amazon stocke mes produits ?
- Comment vérifier dans quels pays de l’UE se trouve mon stock FBA ?
- L’expédition à distance est-elle la même chose que le programme paneuropéen FBA ?
Un cas type
Une marque britannique d’articles pour la maison
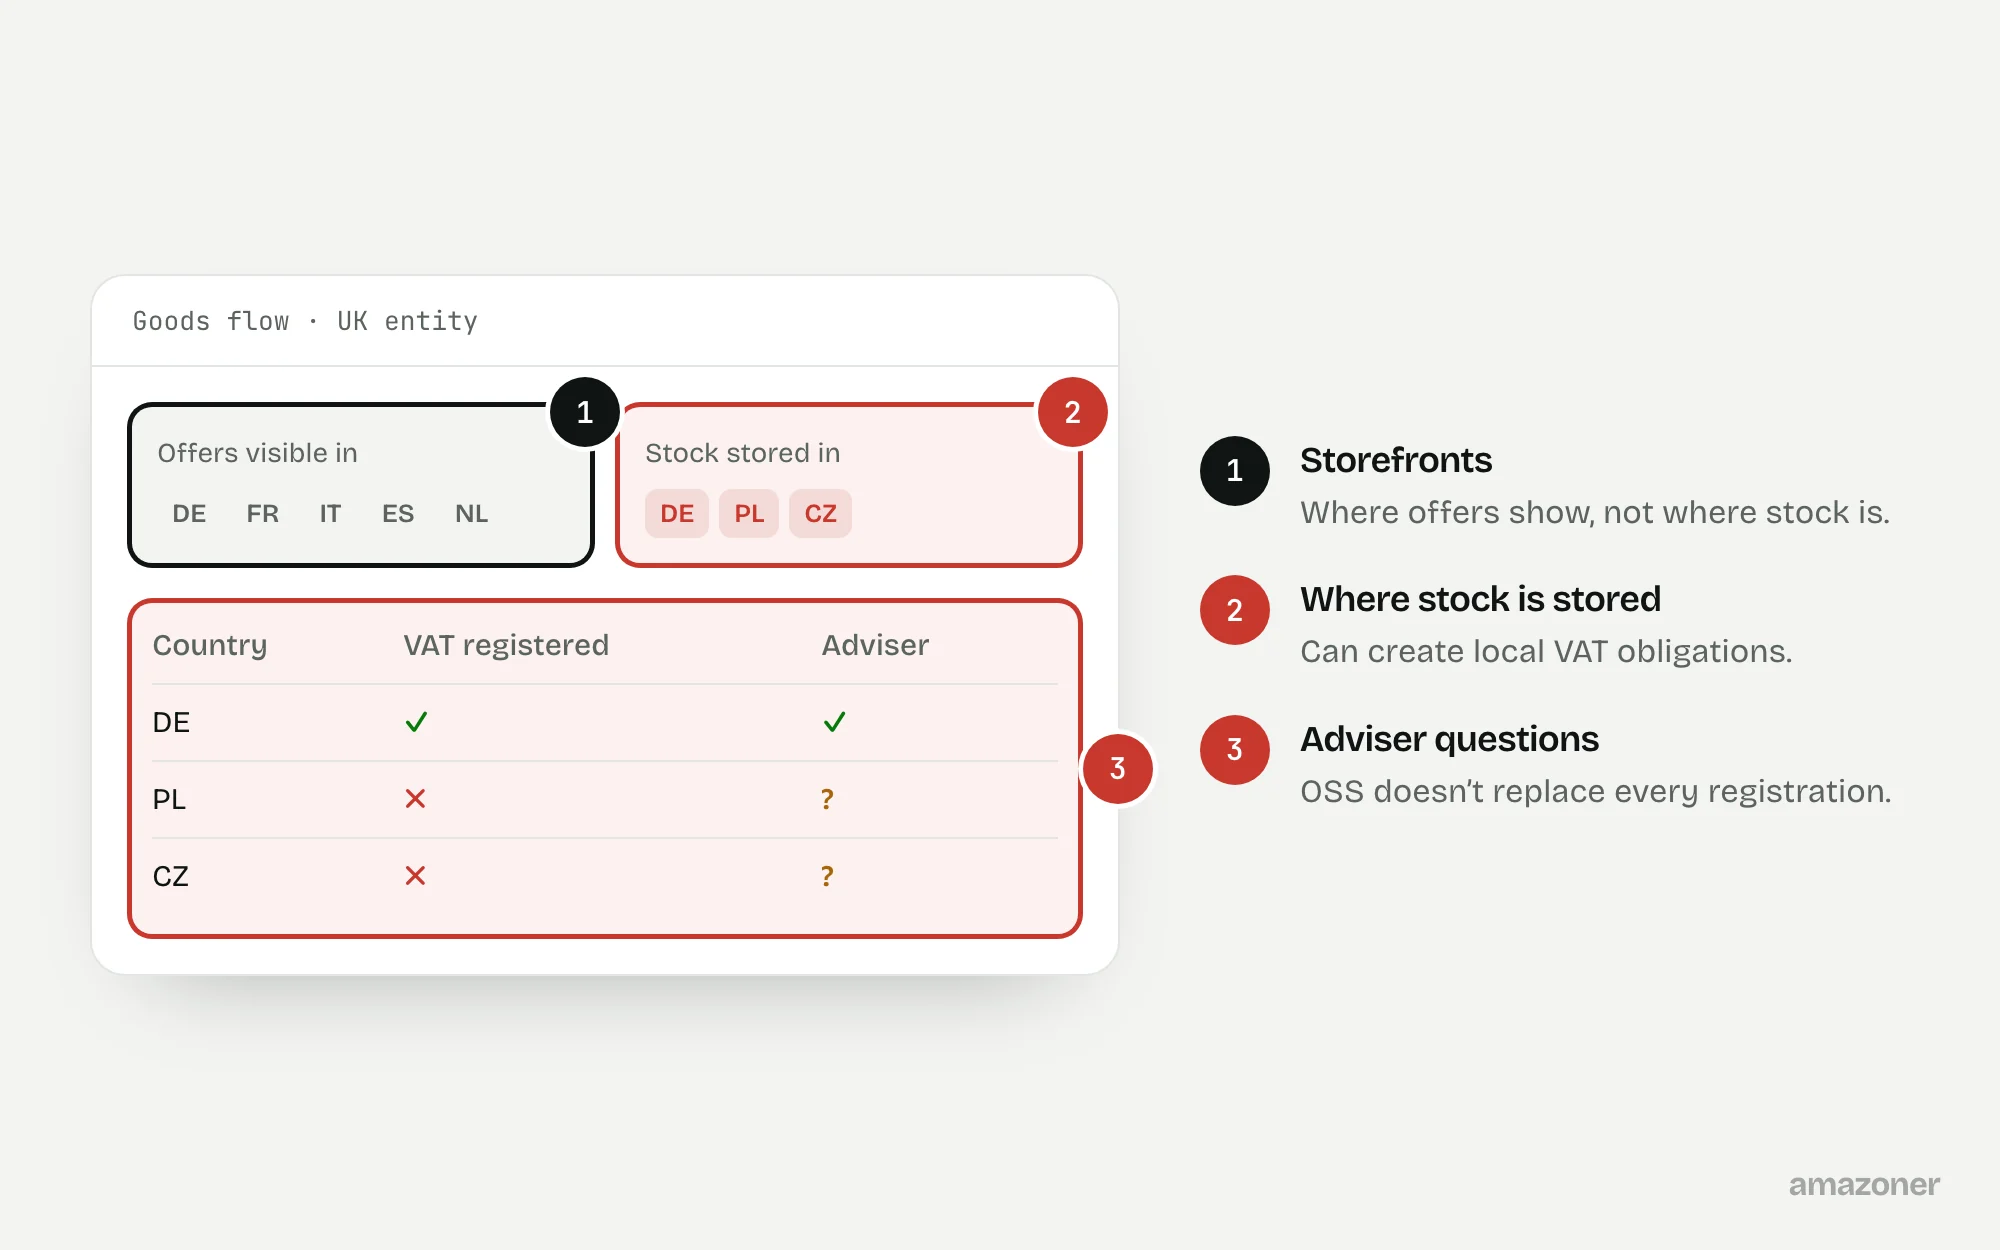
La marque veut une expédition FBA locale sur davantage de marchés de l’UE et suppose que son immatriculation actuelle et la TVA collectée par la place de marché couvrent chaque mouvement de stock. Les offres apparaissent dans plusieurs boutiques, mais il n’existe aucun rapport rapproché des pays de stockage, et les retours, les anciens paramètres de programme et le placement prévu du stock n’ont pas été examinés avec l’expert-comptable.
À ne pas confondre
- OSS
- Le guichet unique de l’UE pour déclarer en une seule déclaration la TVA due sur les ventes transfrontalières éligibles.
- Immatriculation locale à la TVA
- Une immatriculation dans un pays donné, que le stockage de marchandises sur place peut rendre nécessaire.
- Collecte de TVA par la place de marché
- Amazon collecte la TVA sur certaines ventes en tant que fournisseur présumé, selon le vendeur et l’opération.
La disponibilité dans une boutique, l’origine de l’expédition, le stockage physique et le traitement TVA sont des choses différentes. Stocker à l’étranger peut créer des obligations locales, mais les dispositifs des programmes et les simplifications demandent une analyse au cas par cas.
L’OSS couvre les opérations éligibles dans son champ ; ce n’est pas un substitut général à la conformité nationale, aux importations ou à chaque transfert de stock. La Grande-Bretagne et l’UE ne forment pas un seul territoire douanier. Un audit établit les faits et les lacunes ; il ne délivre pas de quitus fiscal.
Pourquoi cela arrive
Les vendeurs se développent souvent en activant des offres sur les places de marché avant de documenter le modèle logistique et fiscal sous-jacent. Un compte européen unifié ou un programme transfrontalier peut donner l’impression que l’immatriculation se fait automatiquement.
Le placement réel du stock, les transferts et les retours peuvent s’écarter de l’empreinte géographique prévue, et une synthèse comptable des ventes peut omettre les mouvements de stock. Le point de départ est le mouvement des marchandises et l’entité juridique, pas la liste des boutiques actives.
Comment le diagnostiquer
- 1
Documenter l’entité
Notez l’entité vendeuse, son lieu d’établissement, ses immatriculations TVA existantes, ses modalités d’importation et ses marchés visés, et demandez au conseiller fiscal de confirmer les obligations.
- 2
Examiner les paramètres FBA
Notez le programme paneuropéen FBA, le placement de stock autorisé et tout paramètre de programme transfrontalier, sans les modifier.
- 3
Trouver où se trouve réellement le stock
Utilisez les rapports de localisation, comme le rapport de stock multi-pays et le registre d’inventaire, y compris les transferts et retours passés.
- 4
Vérifier les paramètres fiscaux
Rapprochez les informations d’immatriculation TVA du compte des dossiers du conseiller, et consignez les éventuelles alertes avec leur date.
- 5
Transmettre les données au conseiller
Fournissez le rapport des transactions TVA Amazon ainsi que les documents d’expédition et d’importation, avec ventes, retours et transferts présentés séparément.
- 6
Construire une matrice de lancement
Pour chaque pays, indiquez le stockage prévu, les mouvements vérifiés, les questions ouvertes et la validation du conseiller, et suspendez tout nouveau placement jusqu’à résolution.
Ce que nous recommandons
Rapprochez lieux de stockage réels et prévus, transmettez à l’expert-comptable des preuves complètes de mouvements et d’opérations, et faites confirmer le traitement fiscal et douanier du programme choisi avant l’expansion.
Traitez éligibilité au programme, immatriculation TVA, dépôt des déclarations et rentabilité logistique comme des chantiers distincts. Un audit peut produire la matrice de préparation et signaler les hypothèses incohérentes ; le conseil fiscal, les immatriculations et les déclarations relèvent d’un professionnel habilité.
Erreurs courantes
- Supposer qu’une offre dans une boutique signifie que le stock y est entreposé, ou que l’absence de stock aujourd’hui signifie l’absence d’obligation passée.
- Traiter l’OSS, la collecte par la place de marché et l’immatriculation locale comme interchangeables.
- Copier le dispositif paneuropéen ou de stock sous contrat de dépôt d’un autre vendeur sans vérifier qu’il convient.
- Activer d’abord le stockage et interroger l’expert-comptable ensuite.
Liste de prévention
- Faire valider par le conseiller fiscal avant d’activer un nouveau pays de stockage.
- Rapprocher lieux de stockage, mouvements et retours avec la comptabilité.
- Tenir une matrice par pays des immatriculations, déclarations et questions ouvertes.
- Garder cohérents numéros de TVA, entités et informations d’importateur.
- Relire les consignes à chaque changement de logistique ou de marchés.
Ce qu’un audit vous apporte
Les lieux de stockage réels et prévus cartographiés par pays, avec une liste de questions par pays pour le conseiller fiscal avant l’expansion.
Questions associées
L’OSS supprime-t-il toute immatriculation locale à la TVA ?
Non. Il simplifie la déclaration des opérations éligibles. Le stockage, les ventes domestiques, les importations et les mouvements de stock peuvent soulever d’autres questions.
Vendre sur Amazon France signifie-t-il que mon stock est en France ?
Non. La boutique et le lieu d’expédition sont différents. Examinez ensemble les rapports de localisation du stock et les paramètres du programme.
L’expédition à distance est-elle la même chose que le programme paneuropéen FBA ?
Non. Ils reposent sur un placement de stock et des dispositifs transfrontaliers différents. Vérifiez les conditions actuelles et vos flux de marchandises réels.
Amazoner peut-il certifier ma conformité fiscale dans l’UE ?
Non. Nous préparons les faits pour un audit ; un conseiller qualifié doit évaluer vos obligations.
Sources
Les questions de vendeurs et les consignes d’Amazon ou des autorités sur lesquelles ce guide s’appuie, vérifiées le 7 novembre 2026. Les sources sont en anglais.
- Pan-EU FBA. VAT (Amazon seller forums)
- UK seller - I have a warning to register for VAT in Italy (Amazon seller forums)
- VAT special schemes: OSS (European Commission)
- Enable local placement with a single VAT registration number (Amazon seller forums)
Informations générales, et non un conseil juridique, fiscal ou propre à votre compte. Les règles, menus et programmes d’Amazon changent ; vérifiez la version actuelle dans votre propre compte avant d’agir.